martes, 23 de abril de 2019

UD.8. EL ALMACÉN Y LAS EXISTENCIAS

OBJETIVOS:

1-Conocer los diferentes tipos de existencias.
2-Identificar los tipos de envase y embalaje.
3-Distinguir el funcionamiento del almacén. Zonas y tareas.
4-Calcular el stock máximo, de seguridad, punto de pedido y su representación gráfica.
1.

1. TIPOS DE EXISTENCIAS: clasificación según PGC.

PGC (Plan General Contable) -1º ver pag.311, 320 y las compras en la 480 del pdf
pincha: Contenidos de mi Drive:  debates, power point, Word existencias, actividades . 
ACTIVIDAD:   Ve a la pag.137 y con la tabla llamada “clases de existencias” haz una tabla de 3 columnas y la rellenas pensando en una fábrica de muebles (empresa industrial), un supermercado (comercio) y un abogado (servicio). TAMBIÉN PUEDES TENER EN CUENTA LA TABLA DE LA PAG.138

Clase de mercadería y cuenta contable

Descripción resumen

Ejemplo


2. ENVASES Y EMBALAJES

Material de embalaje

3. GESTIÓN DE ALMACENES

3.

lunes, 8 de abril de 2019

UD.7 REGÍMENES ESPECIALES DEL IVA

Este tema es corto durará unas 2 semanas maxi.


TEORIA:
  1. TEMA 7 incluye actividades de clase + finales+ test + activ. de refuerzo
  2. power point ud.7
  3. WEB Aeat sobre el RES
  4. IVA RENTA COORDINACIÓN
    1. Pregunta: https://www.iberley.es/practicos/modulos-coordinacion-renta-iva-r1463213
  5. RESUMEN regímenes especiales IVA.
  6. Tabla horizontal regímenes especiales
  7. Lectura opcional complementaria sobre REGIMEN SIMPLIFICADO
  8. Lectura opcional complementaria sobre REAGP 
    1.  https://www.dnpasesores.com/regimen-general-regimen-especial/ QUÉ conviene Reg. general o REAGP?
    2. https://www.sdelsol.com/blog/facturacion/como-debe-facturar-un-agricultor/
    3. EJEMPLO RECIBO AGRÍCOLA
    4. https://www.asesorae.com/blog/reagp-regimen-especial-agricultura-ganaderia-pesca
    5. https://ruminants.ceva.pro/es/como-funciona-el-regimen-especial-del-iva-agrario
    6. servicios accesorios dentro del REAGP (a los que se le aplica la compensación) https://www.supercontable.com/informacion/IVA_Impuesto_valor_a%C3%B1adido/Servicios_accesorios_incluidos_en_el_Regimen_Especial_.html
    7. Ejemplo:

      Si un agricultor vende el 1 de marzo a un empresario establecido en las Islas Baleares por importe de 2.000 euros, tiene derecho al cobro de una compensación del 12 por ciento por la venta realizada a empresarios en territorio español del IVA, que le debe reintegrar el destinatario de la compra (2.000 x 12% = 240 euros). El destinatario expedirá un recibo que debe firmar el agricultor y que sirve de justificante de la operación. El original se lo queda el empresario y la copia la recibe el agricultor que la conservará 4 años.


PRÁCTICA del RES:
Parte práctica principal: rellenar el modelo 303 cuando se está en el régimen simplificado (módulos). Para ello:
  • Ir a la web de la AEAT(buscar modelo 303), elegir opción solo en RES (régimen especial simplificado)
  • (1-3trim) Introducir el código IAE de la actividad empresarial. y los módulos.
  • 4T: introducir el importe de las facturas recibidas (gastos corrientes) y los pagos a cuenta realizados en 1-2-3T
  • Computo de módulos (cómo se cuenta cada módulo):
https://www.agenciatributaria.es/AEAT.internet/Inicio/Ayuda/Manuales__Folletos_y_Videos/Manuales_de_ayuda_a_la_presentacion/Ejercicio_2016/_Ayuda_Modelo_100/7__Cumplimentacion_IRPF__I_/7_5__Rendimientos_de_actividades_economicas/7_5_3__Regimen_de_estimacion_objetiva_excepto/7_5_3_5__Modulos/7_5_3_5__Modulos.html

(mi resumen del enlace de arriba)


VIDEO SOBRE EL RES

PRÁCTICA REAGP: 

Vocabulario: 
  • ACTIVO FIJO: Un activo fijo es un bien de una empresa, ya sea tangible o intangible (marca, patente, fondo de comercio-clientela), que no puede convertirse en líquidez a corto plazo y no está destinado a la venta. O sea, que no son los bienes que dedicas normalmente a tu venta diaria.  Se trata de bienes inmuebles,  materiales, equipamiento, herramientas y utensilios con los que no se va a comercializar, es decir, que no se van a convertir en líquido al menos durante el primer año. Es un término contable básicamente.
  • LIQUIDO o LIQUIDEZ (para comprender lo de arriba): dinero en efectivo, en billetes, monedas, en el banco o tu caja fuerte.


EJERCICIOS:
  1. soluciones actividades para casa y actividades finales (modelos de IVA 303).
  2. TAREA FIN DE UD.7
    1. SOLUCIÓN
  3. ACTIVIDADES DE AMPLIACIÓN sobre el RECC  y RERE (sin soluciones)

ACTIVIDAD CRITERIAL. Responde a los criterios siguientes como si fueran preguntas:

RA.3.  Liquida obligaciones fiscales ligadas a las operaciones de compra-venta aplicando la normativa fiscal vigente.


Criterios de evaluación:

1.      Se han identificado las características básicas de las normas mercantiles y fiscales aplicables a las operaciones de compra- venta.


2.      Se han identificado las obligaciones de registro en relación con el Impuesto del Valor Añadido (IVA).

3.      Se han identificado los libros- registro obligatorios para las empresas.


4.      Se han identificado los libros- registro voluntarios para las empresas.


5.      Se ha identificado la obligación de presentar declaraciones periódicas y resúmenes anuales en relación con el Im-puesto del Valor Añadido (IVA).


6.      Se han identificado las obligaciones informativas a Ha-cienda en relación con las operaciones efectuadas periódica-mente.


7.      Se ha reconocido la normativa sobre la conservación de documentos e información.

LECTURA COMPLEMENTARIA


PARA PROFES:


martes, 12 de marzo de 2019

TEORIA Y SUPUESTOS REGISTRO FRAS Y MOD.303


Para la práctica se hará todo en el ordenador. Se darán las instrucciones para la elaboración de las fras. Todo el mundo lo hace, aprobados (como ejercicio obligatorio), suspensos (como recuperación). La teoría del tema de las facturas caerán los TIPOS DE FRA.

Ejemplos de libros-registro de facturas de la Aeat (hacienda)
https://www.agenciatributaria.es/AEAT.internet/Inicio/La_Agencia_Tributaria/Campanas/IVA/_INFORMACION/Informacion_tecnica/Ejemplos_de_Libros_Registro_del_IVA_presentados_en_los_formatos_XLS_y_CSV/Ejemplos_de_Libros_Registro_del_IVA_presentados_en_los_formatos_XLS_y_CSV.shtml

SUPUESTOS COMPLETOS REALIZADOS :


  • 1111111*CASO PRÁCTICO 13-14 TEMA 4.🔻🔻🔻🔻🔻🔻🔻

    1. LIBRO Registro de facturas EXPEDIDAS pizarra caso práctico 13 T.4
    2. LIBRO Registro facturas RECIBIDAS caso practico 14  Tema 4.
    3. modelo 303 caso práctico 13 y 14 JUNTOS.


  • 2222222*Actividades finales T.4: 31, 32 🔻🔻🔻🔻🔻🔻

    1. FACTURAS ACTIVIDADES RESUELTAS PINCHA AQUÍ
    2. LIBRO DE FRAS. Actividades 31-32 comprueba tu aprendizaje T.4 
    3. MOD.303 activ.31-32 final T.4


  • 3333333*🔻🔻🔻🔻🔻🔻

    1. Ejercicio inventado GAMES COSMETICS pincha aquí. SOLUCIONES INCLUIDAS.


    miércoles, 6 de marzo de 2019

    ACTIVIDADES A REALIZAR UD.5-6 LIBRO y otros


    Para comprender mejor la teoría del tema: HACEDLO SOLO UNA VEZ TERMINADO TODO LO ANTERIOR, LOS LIBROS DE IVA Y MODELOS 303 DE FABRICANTES DE GUADARRAMA de la activ.31-32 del tema 4 y de COSMETICS del blog (si no lo encontraris pulsad ctrl+F y escribid COSMETICS) y una vez sabida la teoría.

    más casos prácticos IVA- pag.10 declaración IVA 303 internacional - pag.21-22 caso UD.7 RES.

    UD.5 EL IVA

    1. CASO PRACTICO 1- PAG. 80
    2. CASO PRACTICO 2 - PAG.84-Diferencia entre exenciones plena y limitada...
    3. CASO PRACTICO 3 - PAG. 86-el IVA en las IMPORTACIONES
    4. LEER "SABIAS QUE?" PAG.88
    5. CASO PRACTICO 4 - PAG.88- deducción por BIENES DE INVERSIÓN
    6. PONTE A PRUEBA PAG.90 Nº.1.- Cálculo del importe a pagar de IVA. Y modelo 303
    7. TEST DE REPASO .pag.91
    8. INTERNACIONAL: nº 4 (comercio exterior)-5 (inversión s.p) -7-8 pag.92
    9. pag.93 ud.5: nº 9-10 (repaso)-11 (BIENES DE INVERSIÓN)-13 (i)¿cómo se rellenaria el modelo 303, hazlo)-14 (deducibles) 
    10. pag.93- ud.5: nº.15 (liquidación) y rellena el modelo de IVA 303.

    ud. 6 GESTIÓN DEL IVA

    1. 036 de ejemplo: https://modelos-tributarios.com/modelo-036-hacienda-pdf-rellenado-de-ejemplo/#Modelo_036_o_037
    2. UD.6 nº 2. pag.97 (declaración censal 037)
    3. nº 3 pag.101 (modelo 303)
    4. caso práctico 3-pag.105 y activ.6 pag.107-lunes y martes 26/3/19
      SOLUCIÓN activ.6 pag.107 pincha aquí
    5. caso practico 4- pag.108-109 y activ.8 pag. 110- TAREA para el MIÉRCOLES 27
      SOLUCIÓN activ.8 pag.110
    6. PONTE A PRUEBA pag. 114. (modelo 303)- tarea para el miércoles 27
      SOLUCIÓN ponte a prueba
    7. TEST DE REPASO pag.115
    8. RELLENA EL MODELO 390 usando los modelos de IVA de los casos prácticos 1 a 4.
    9. activ. 8 a 10 pag.116-117  - No se permite generar predeclaraciones con periodo mensual, estas se presentan con certificado digital (firma digital) y se presentan online en el mismo momento. Tendreis que rellenarlas en un 303 en pdf rellenable, no los oficiales, sino una simulación.
    10. activ.11 pag.117 modelo 390
    • Hacemos los modelos 390 de los puntos 17 y 19 de arriba.
    • buscamos el VOCABULARIO y nos lo aprendemos.

    SOLUCIONES

    HACER VOCABULARIO: (vienen en los laterales del libro)
    • IVA SOPORTADO
    • IVA REPERCUTIDO
    • Régimen Especial del criterio de caja
    • DECLARACIÓN SIN ACTIVIDAD
    • DEVOLUCIONES y COMPENSACIONES
    • REDEME (UD.6)
    • VALOR DE ADUANA
    • INVERSIÓN DEL SUJETO PASIVO
    • NIF-IVA

    domingo, 3 de marzo de 2019

    UD.5-6 TEORÍA DEL IVA a saber

    Haced un esquema desarrollado de estos puntos de abajo, que hay que aprenderse.

         ---------->>>>>>>>      Word con lo explicado en clase.

    UD.5 IVA
    1. CLASES DE EXENCIONES (plenas y limitadas) y sus operaciones
    2. EL IVA en el comercio INTERNACIONAL. Diferencia entre:
      • entregas intracomunitarias
      • adquisiciones intracomunitarias
      • exportaciones
      • importaciones
    3. RESULTADOS de las declaraciones de IVA. A Ingresar, a devolver (4T) y a compensar en declaraciones futuras..
    4. DEDUCCIONES: qué cuotas son deducibles y cuales no.
      • caso especial: los bienes de INVERSIÓN.
    UD.6 GESTIÓN DEL IVA.
    1. OBLIGACIONES del empresario respecto al IVA.
    2. MODELOS DE IVA a presentar: plazos de presentación.
      • 303 trimestral o mensual si es gran empresa porque facture + de 6Millones de €.  (Plazo:1 al 20 mes posterior al fin del trimestre)
      • 390 Resumen anual de IVA (30 enero). Suma de los 4Trim.
      • 347 de operaciones con terceras personas (febrero) superiores a 3005€.  ¿en qué consiste y cuándo se presenta?
    3. PROCESO de Registro de Facturas-control-declaración a Hacienda del IVA (modelo 303) según diagrama de la pizarra. ¿qué proceso hay que seguir con las facturas de la empresa hasta que se declaran?
    Proceso de Registro de fras-control-modelo 303

    actualidad 


    INVESTIGACIÓN para profesores:
    - plazo para comprobar bases y cuotas compensadas o pendientes de compensación https://www.aedaf.es/plataforma/baf/baf_2016_03_T_nota8_15.pdf

    domingo, 10 de febrero de 2019

    UD.4.2 REGISTRO DE FACTURAS

    Dudas iniciales:
    1. ¿Te has preguntado cómo hay que registrar cada factura para cumplir con la ley y no tener problemas con Hacienda?
    2.  ¿se pueden mezclar todas las facturas tanto de ventas como gastos en un mismo listado? 
    3. ¿hay un plazo para tener listo ese listado, cuál es ese plazo?
    4.  ¿cómo se le llama a esos listados? 
    5. ¿se registran igual todo tipo de facturas, por ejemplo las rectificativas, y la recapitulativas?
    6. ¿cómo se ARCHIVAN esos listados y las facturas asociadas?
    7. ¿qué operación podremos hacer para que esos listados COINCIDAN con las facturas reales?
    VIDEOS


    PLANTILLAS


    ACTIVIDADES:
    • hacemos caso práctico 13 (fras.expedidas de ventas) y 14 del libro (hay que hacer la fra rectificativa del día 12/3 y añadir la fra. de la profesional mercedes)
    libro de facturas recibidas (gastos)
    Esta fra. es recibida por Distribuciones del Jarama, por eso va en el libro de fras. recibidas.

    • actividades finales: 31, 32 FACTURAS ACTIVIDADES RESUELTAS PINCHA AQUÍ
    • luego tras puntear y verificar errores, lo trasladamos al modelo de IVA 303.
    • Ejercicio inventado:"Indica el fin del plazo para realizar las ANOTACIONES de las facturas, para registrarlas" de una factura de 1-1-18, otra de 1-2-18, de 1-4-18, de 1-6-18, 1-7-18, 31-12-18.
    • ¿hasta cuando nos puede inspeccionar Hacienda esas facturas?
    • ejercicio inventado GAMES COSMETICS pincha aquí. Registra las facturas. Luego rellena el modelo de IVA 303. Dentro están también las soluciones. Éste lo puedes hacer ya directamente en EXCEL.
    2 aclaraciones sobre los Libros y modelos de IVA:
    • El CRITERIO DE CAJA consiste en registrar las facturas según su fecha de pago o cobro.
    • El principio de DEVENGO, que es el usual y el único que ha existido siempre, consiste en registrar las facturas según su fecha de expedición o recepción (recibidas).


    martes, 15 de enero de 2019

    TIPOS DE IVA


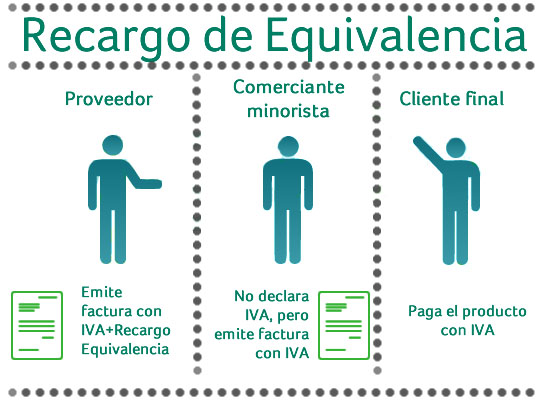
    Recargo de Equivalencia, al día para autónomos - Nersa S.L.
    CONSULTA ESTE ENLACE muy didáctico! Todo lo que tienes que saber sobre los tipos de IVA!
    • Consulta el enlace a la derecha de este blog llamado sitio web de OACV de Bea Lope
    • TEST tipos de IVA.
    •  los portes y seguro tenemos 2 casos:
      • 1.varios productos con el mismo tipo de IVA, a los portes y seguros se les aplica el tipo de iva de los productos.
      • 2.varios productos con diferentes IVAs. Pondremos los PORTES al 21% y el SEGURO exento (va fuera de la base imponible) se le suma al total fra. al final.
    • nivel avanzado:tipos de IVA cuando hay gastos accesorios.ARTÍCULO INTERESANTE pero denso.